

2026-09-23 09:05 浏览量:15829 来源:食品网
文/宽窄研究院酒业观察
近期,酒业很热闹,威士忌品类市场声量不断:国台·尚牌威士忌在广州上市,以“大曲高温固态发酵”工艺切入市场;2026年威士忌文化交流大会在杭州千岛湖举行,发布国内首个产区级团体标准与产业学院,国产威士忌从跟跑到并跑,实力与潜力被业界看见。
放眼全球,威士忌产业正经历一场深刻的格局调整:传统产区在长周期陈酿的供给约束下寻求高端化与可触及性的平衡,新兴力量则凭借风土差异与桶型创新加速抢位。从西方到东方,一场关于产能、资本与消费力的重新分配,正在把这张世界版图推向多极竞合的新阶段。
威士忌,作为烈酒品类之一,凭什么来征服消费者?
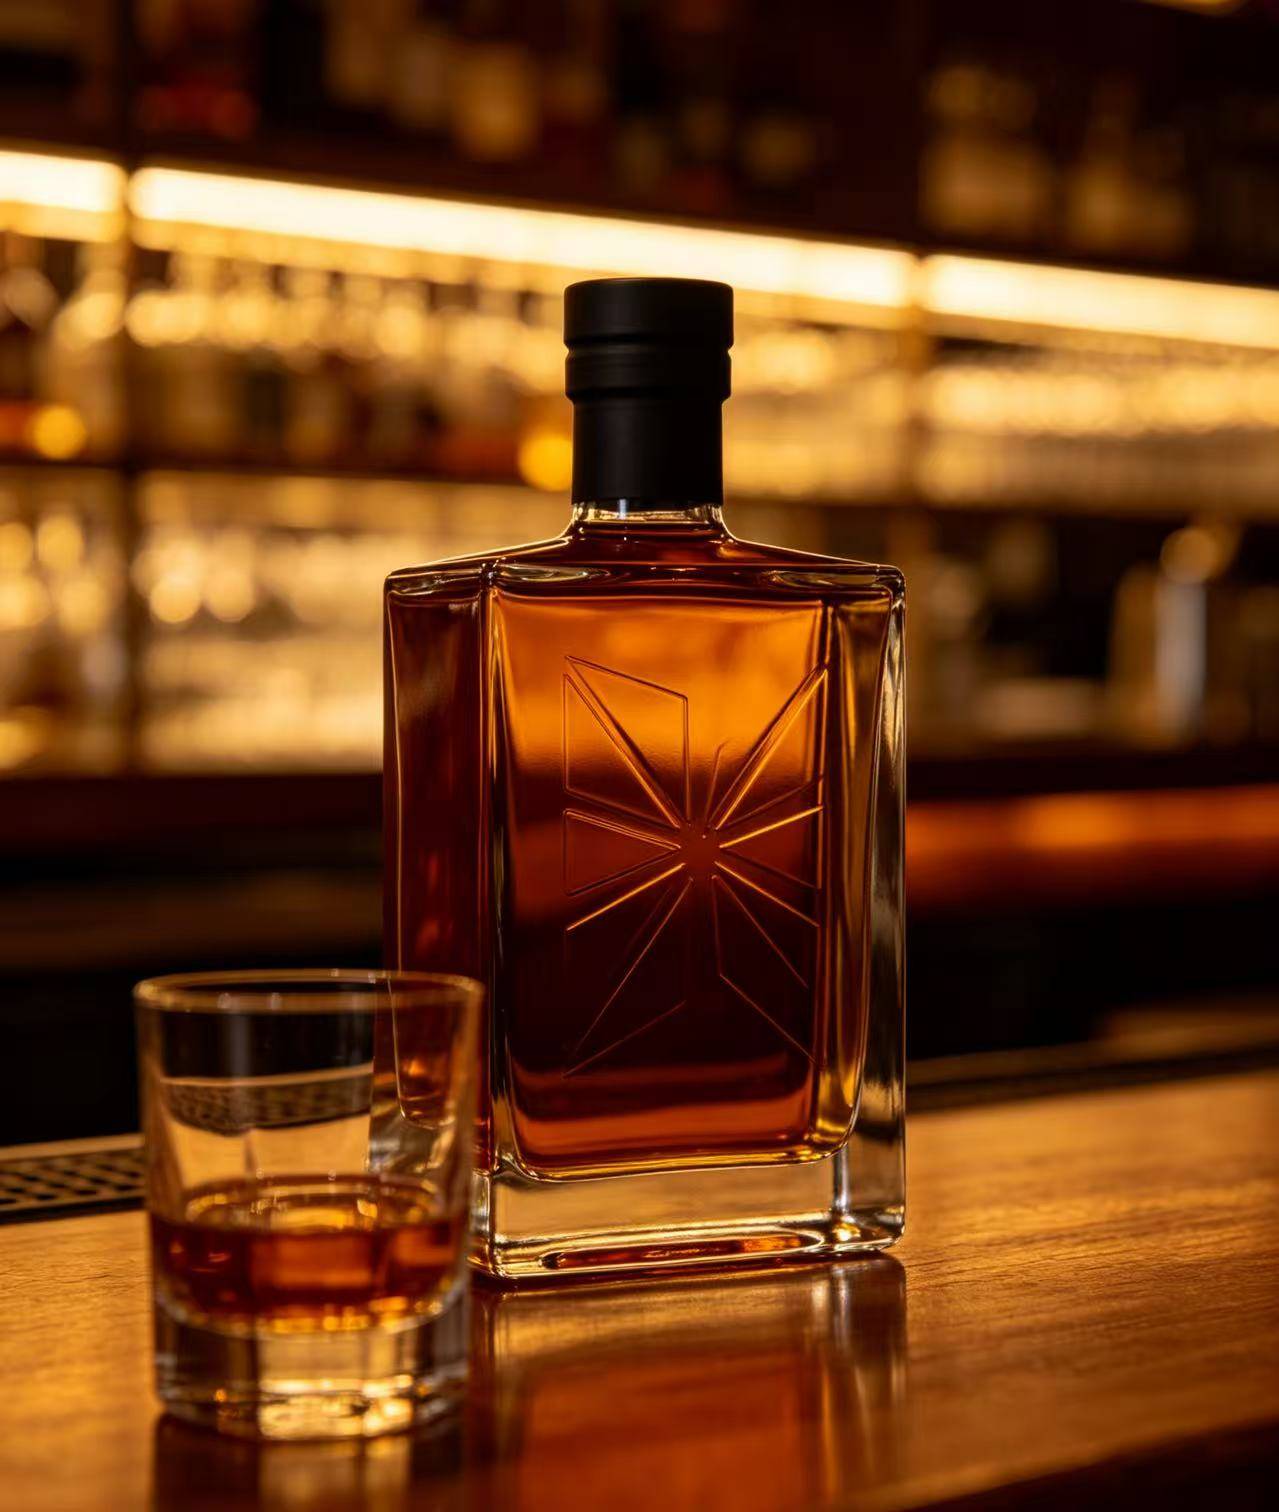
全球威士忌:传统与创新、规范与突破
威士忌,源自盖尔语“uisge beatha”,意为“生命之水”。其基本定义包含几个要素:以谷物(大麦、玉米、黑麦、小麦等)为原料;经过糖化、发酵、蒸馏;在橡木桶中陈酿至少一段时间;成品酒精度通常不低于40%。威士忌已成为最具多样性的烈酒品类之一。
威士忌的世界既古老又充满活力,其蒸馏技术最早可追溯至中世纪的欧洲。普遍认为,蒸馏技术由阿拉伯世界传入欧洲,最初用于制造香水和药物。苏格兰和爱尔兰的修道院僧侣最早将这项技术用于谷物蒸馏,生产出一种烈性的“生命之水”。
关于苏格兰与爱尔兰谁才是威士忌的发源地,至今仍有争论,但可以确定的是,到15世纪,苏格兰已有明确的蒸馏记录。17世纪,苏格兰开始对威士忌征税,许多蒸馏者转入地下,夜间在偏远山谷中蒸馏,以躲避税吏。这段“私酿时代”反而促成了威士忌风味的多样化。1823年,英国通过《消费税法》,允许合法蒸馏并降低税率,威士忌产业逐渐走向正规化。
与此同时,爱尔兰移民将蒸馏技术带到美国。18世纪末,肯塔基州的酿酒师开始使用玉米和全新烧焦橡木桶,逐渐发展出独特的波本威士忌。20世纪,日本开始系统学习苏格兰威士忌工艺,如今已形成独具特色的日式风格。21世纪以来,台湾、印度等新兴产区也在国际舞台上崭露头角。
威士忌的核心工艺可分为六步:发麦(让谷物发芽以产生酶)、糖化(将淀粉转化为糖)、发酵(酵母将糖转化为酒精)、蒸馏(提高酒精度并浓缩风味)、陈酿(在橡木桶中熟成,通常至少3年)、调配与装瓶。其中,橡木桶对风味的影响最为关键。例如,波本桶带来香草、蜂蜜和椰子,雪莉桶则赋予葡萄干、黑巧克力和香料气息。
威士忌的分类方式多样,最常用的是按产区和原料划分。
苏格兰威士忌必须在苏格兰蒸馏,橡木桶陈酿不少于3年。分为单一麦芽(同一蒸馏厂、100%大麦芽)、单一谷物(同一蒸馏厂、使用其他谷物)和调和威士忌(多家蒸馏厂原酒调配)。苏格兰威士忌以泥煤烟熏、花果香和复杂层次著称。
爱尔兰威士忌通常经过三次蒸馏,口感更顺滑。常见类型包括单一壶式蒸馏(发芽与未发芽大麦混合)、单一麦芽和调和。
美国威士忌以波本为代表,要求玉米占比至少51%,使用全新烧焦橡木桶,风味带有香草、焦糖和椰子。
田纳西威士忌在波本基础上经过枫木炭过滤,更为柔和。黑麦威士忌则带有辛香和胡椒感。
日本威士忌受苏格兰影响,但追求更精致、平衡的风格,常带有细腻的花果香和檀香气息。加拿大威士忌多为调和型,口感轻盈。
台湾威士忌如噶玛兰,以热带陈酿和雪莉桶风味闻名。印度威士忌产量巨大,部分高品质单一麦芽已获国际认可。
从多方数据来看,全球威士忌市场规模预估从约620亿美元到1320亿美元不等。整体来看,全球威士忌是一个年产值数百亿美元、年产量数十亿升的产业。作为贸易价值最高、文化影响力最强的烈酒品类之一,威士忌内部正经历深刻的重心转移。
传统成熟市场的消费趋于饱和甚至收缩,而新兴市场持续放量,推动销量逆势增长。高端化与大众化并行,顶级单一麦芽和限量桶强继续拉高单价,调和型与本土化产品则撑起规模。
同时,“威士忌”的定义本身也在扩展,不同产区对原料、工艺和陈酿的差异化理解,使烈酒中这个最具活力和话题性的板块始终处于传统与创新、规范与突破的张力之中。

中国威士忌:从边缘品类走向主流市场
过去,威士忌的风味叙事始终由西方书写。苏格兰的绵长、爱尔兰的清冽、美国的奔放、日本的细腻,勾勒出全球消费者对这一品类的印象。而近年来,威士忌浓烈的风味正在中国氤氲开来。中国威士忌的崛起,正是在西方既定话语体系之外开辟新的坐标。
公开数据显示,2026年,中国威士忌产业实际蒸馏能力7万千升,中国威士忌生产酒厂(含已投产/在建)增至64家,同比去年增加9家;已投产产能产值规模约158.5亿元,远期市场潜力空间超200亿;行业远期规划产能30万千升,已实现设计产能13万千升。
开启原创时代的中国威士忌,行业地位与产业模式正在从边缘品类走向主流市场的切换。
2025年,中国威士忌进口总量同比增长22.8%,达3584万升,首次超越白兰地,跃居中国烈酒进口量首位,进口均价下探13.73%至15.46美元。2025年出口量同比增长50.8%,达1324万升,出口均价7.4美元,同比下降6%。
进口威士忌呈现“量增价跌”态势,尽管依然占据中国市场85%的绝对份额,但消费趋于理性。其中,英国威士忌是核心支柱,市场占比达到65%,国产威士忌市场占比达到15%,其他进口威士忌占比30%。
凭借高性价比和品质升级,国产威士忌出口量增幅明显,正在叩开国际市场的大门。其高增速的背后是中国地大物博的自然生态多样性,市场需求潜力和各产区政府的支持力度大,以及国技术装备能力、行业规范水平、业界热情高等多种因素的共同作用。
从市场消费看,74%的威士忌消费者在40岁以下,年轻人正以味蕾和审美重新定义酒类市场的未来。本土化、年轻化、大众化、场景化,已然成为中国威士忌消费的核心新趋势。更加多元、包容、自信的消费理念,打破了品类、国界、传统的桎梏。
从消费场景看,威士忌消费主打居家独酌、朋友聚会、餐饮佐餐。其中,居家独酌以85%的占比稳居品牌基本盘,餐饮佐餐占比21.6%展现极高增长潜力,中式餐饮、商务宴请渗透率也在持续提升。
从价格看,主销价格带集中在300-500元,市场份额占比55%,是威士忌消费的绝对主力。从城市看,北京、上海、广州等一二线城市消费量合计占全国近八成。
渠道方面,烟酒店、KA商超等线下渠道占据近八成市场;电商增速领跑、即饮渠道崛起,线上渠道占比约21%。在品类结构上,麦芽威士忌、谷物威士忌、调和威士忌的市场占比分别为59%、17%和24%。强烈的消费偏好,也是国产威士忌构建核心竞争力的关键方向。
从行业发展看,从威士忌新国标的实施,到威士忌进口税率的下调,再到酒类从过去的“限制性行业”正式转变为国家重点扶持的“历史经典产业”,政策红利持续释放,为威士忌行业的高质量发展注入强劲动力。
在与国际标准接轨、与本土特色融合的双向升级过程中,中国威士忌逐步打破海外品类垄断,进而深耕中国风土、提炼东方风味、打造自主特色。例如,产品除了经典的雪莉桶、波本桶,还有黄酒桶、蒙古栎桶等东方特色桶型,还有烟熏风味、茶叶风味等中式润桶的方式。
基于中国威士忌的发展态势,业界得出“威士忌未来看中国”的判断。中国威士忌正式迈入标准化、品质化、品牌化、国际化的发展新阶段,成为酒业市场不可忽视的变量。

产区版图扩展:从单一源流到多极格局
如今,全球威士忌版图正在不断扩展,呈现“传统巨头稳守格局、新兴产区加速崛起、全球消费重心东移”的品牌态势。
从苏格兰高地的泥煤烟熏,到日本山崎水楢桶中的檀香低语;从美国肯塔基波本的玉米甜润,到中国烟台、大芹山等新兴产区悄然升起的东方风味——每一瓶威士忌背后,都是一张由时间、风土与人的坚持共同织成的地图。
从企业集中度看,帝亚吉欧以超24%的市场份额稳居行业首位,与保乐力加、三得利控股、百富门、威廉格兰特父子公司共同占据近50%的全球份额。然而,在按销量计算的畅销品牌榜单上,格局则呈现出另一番景象:印度品牌表现强势,Royal Stag于2025年首次跃居全球销量第一,前十畅销威士忌中印度品牌占据六席。
以日本为代表的新兴力量持续重塑品类认知,从三得利与Nikka的双雄主导,到秩父等精酿酒厂的崛起,日本蒸馏厂数量已从十年前的10家激增至约150家。
而中国产区如千岛湖、邛崃、峨眉山、大理等正在加速成型,崃州蒸馏厂桶陈规模已达60万桶,国产威士忌正从产能积累迈向市场验收阶段。
全球威士忌以苏格兰、日本、美国为三大主流阵营。苏格兰是威士忌的经典产地。尊尼获加是全球销量最高的调和威士忌品牌,红牌、黑牌、蓝牌覆盖各价位。麦卡伦以雪莉桶熟成闻名,是全球最具收藏价值的单一麦芽品牌,经典酒款屡创拍卖纪录。格兰菲迪则是全球销量最高的单一麦芽威士忌,以“鹿之谷”为标志。
日本威士忌以细腻美学著称。山崎是日本首家蒸馏厂出品,使用独特的水楢橡木桶,赋予檀香等东方气息。响以二十四节气为瓶身设计灵感,是调和威士忌的艺术典范。白州产自高山森林蒸馏所,带有淡淡的烟熏与草本香气。
美国以波本威士忌为代表。金宾是全球销量领先的波本品牌,以玉米和橡木桶带来甜中带辣的口感。杰克丹尼产自田纳西州,经木炭过滤工艺,入口更顺滑。
再看国内,当前,中国威士忌产业已构建起完整成熟的产业链条,产区雏形凸显,本土蒸馏企业持续扩容,原料种植、智能酿造、橡木桶熟成、风味研发、品牌运营全链条不断完善,产业规模化、集群化优势持续凸显。依托本土水土禀赋,四川、云南、浙江、福建、山东等地初步形成了各具风土特色的威士忌产业集群。
浙江千岛湖产区 国内产业集聚度最高的威士忌产区之一。当地集聚了淳岸、万季、隐象等6个威士忌项目,总投资超42亿元,设计总产能达每年2.03万吨,达产后预计年产值80亿元,形成上下游协同的产业集群,构建起从酿造到灌装的完整威士忌酿造生态圈。
其中,英国百年烈酒企业奥歌诗丹迪集团投资的淳岸麦芽威士忌酒厂,是其在本土以外唯一的单一麦芽威士忌酒厂,体验中心已对外开放。千岛湖水源矿物质含量低,加之当地山洞常年恒温、湿度约70%,为威士忌熟成提供了独特条件。
四川峨眉山产区 依托世界黄金酿酒带北纬30°的区位优势和优质生态,正着力打造中国高端威士忌产业集群。目前设计产能已达1.8万千升,签约威士忌生产企业3家、配套企业2家。保乐力加、叠川酒厂携手郎酒布局于此,依托打造高端威士忌产品矩阵,诠释东方酿造美学,传播新中式威士忌文化。
核心项目是法国保乐力加集团投资建设的叠川麦芽威士忌酒厂,这是国际烈酒集团首次在中国投建的麦芽威士忌酒厂,十年投资总额预计达10亿元人民币。叠川创新使用长白山单岭木桶,带来陈皮、沉香等东方香气。此外,郎酒集团投资超30亿元的峨眉高桥威士忌项目已开工建设,设计产能为每年1万吨原酒。
四川邛崃产区 代表企业为崃州蒸馏厂,由百润股份投资超30亿元建设,2019年建厂,2021年投产,年产3-4万吨,截至2026年初已完成超60万桶威士忌灌装,是国内规模领先的威士忌原酒基地,为行业提供稳定原酒支撑。酒厂的核心战略是“中国桶陈”,在沿用苏格兰传统工艺的同时,以蒙古栎桶、黄酒桶等中国特色桶型探索本土风味,旗下拥有“崃州”单一麦芽与“百利得”调和两大品牌。
除了生产酿造,崃州蒸馏厂还打造了中国首个威士忌主题工业旅游体验中心,占地227亩,围绕“探、知、造、游、居、宴”六大模块,集威士忌博物馆、桶陈艺术中心、品鉴中心、度假酒店于一体,年接待游客数万人,成为成都工业旅游的新地标。
云南大理产区 以“高原特色威士忌核心产区”为定位,被视为具备世界级产区潜力。截至2025年,全州威士忌产能已达2300千升。国际烈酒巨头帝亚吉欧在洱源县凤羽镇投资建设了云拓单一麦芽威士忌酒厂,依托2100米高海拔生态区,探索使用云南橡木桶和本地天然泉水。本土品牌凌酝威士忌落户巍山已6年,累计生产1300多桶原酒,曾获2023年IWSC大金奖,并将云南咖啡、玫瑰花等特色物产融入威士忌风味。
福建大芹山产区 位于漳州平和县的大芹山,海拔1000多米,是中国大陆首家单一麦芽威士忌酒厂的所在地。台商吴松柏于2007年在此创办福建大芹陆宜酒业公司,以“用海拔换纬度”的理念,在海拔千米的闽南第一高峰上打造威士忌小镇,项目占地260亩,总投资10亿元人民币。大芹山四周遍布茶园和蜜柚园,酒厂采用苏格兰工艺,结合高山气候与火山岩过滤水源,酿出的威士忌带有独特的果香和茶香。
山东烟台产区 中国威士忌新兴产区,核心位于昆嵛山与蓬莱一带。这里地处北纬37°黄金酿酒带,海洋性气候与昆嵛山优质水源为酿造提供了独特风土。产区代表企业吉斯波尔于2015年推出大陆首款单一麦芽威士忌,独创蒙古栎雕堡桶与三重蒸馏工艺,形成东方檀香、茶香等特色风味,屡获国际奖项。蓬莱产区的钰之锦蒸馏所则创新使用青稞及樱桃桶、茶叶桶等特色熟成工艺,探索中国风味表达。
在跨国企业积极布局和国内酒企纷纷加码下,国产威士忌从尝鲜到主流,正在完成一次关键的身份转换。随着全球版图从单一中心向多极扩散,资本并购与本土创新交织,威士忌赛道在“守正”与“出奇”之间持续扩容、加速成熟。
未来发展:独特风土与市场深耕并行
在规模扩张与格局重塑的关键节点,高端化、精酿化、可持续发展与数字化渠道成为全球威士忌产业发展的主要方向,风味创新和桶型实验持续活跃。威士忌行业的未来,核心在于“差异化风土表达”与“理性市场深耕”的双轨并行。
值得关注的是,全球威士忌市场存在供给长期性与需求快速变化之间的核心矛盾。当供给调整无法快速响应市场波动,这要求生产商具备更精准的库存规划能力和更灵活的产品组合策略。品类趋势、消费群体的结构性变化同样值得关注,将推动风味创新和叙事表达。
关于全球威士忌产业发展的关键策略,业界认为,一是平衡高端化与可触及性,品牌需要同时布局核心产品、限量款和鸡尾酒友好型格式,避免过度依赖单一价格带。二是强化供应链韧性,通过情景化预测管理橡木桶采购、仓储容量与市场分配。三是拥抱数字化工具,利用AI辅助消费者洞察、零售媒体优化和个性化推荐;四是拓展亚太与拉美等增量市场,同时警惕库存高企带来的价格压力。
对于中国威士忌产业而言,从“能酿”转向“酿出不可复制”的路径已逐渐清晰,其核心根基是挖掘东方风土与人间烟火。
中国威士忌产业正从跟跑进入并跑,未来想从并跑到领跑,必须扎根中国风土、涵养中国文化、创造中国饮用方式、营造中国消费场景。
中国有数千年的酒礼传统,有诗酒风流的美学精神,有“天人共酿”的哲学根基,要让威士忌从西方绅士风度走向中国人的诗酒江湖。
中国威士忌的标杆企业要以“风味+场景+文化”三位一体,为消费者构建完整的品牌体验,提供一种属于中国当代生活方式的选择。
威士忌当下的热,是机遇也是挑战,也是一场耐力与应变力的考验,更不希望看到一些靠“作秀”“挂名”搅局的追风者。谁会是赢家,属于那些产业深耕者、品质坚守者、文化引领者、创新破局者。

蜀ICP备16018953号-2 邮箱:zgspbw@126.com 合作微信:zgspbw 举报投诉:12331
中华人民共和国增值电信业务经营许可证:川B2-20210370
法律顾问:四川运逵律师事务所陈铸律师 四川君合律师事务所胡勇律师
食品网版权所有,未经授权禁止使用
Copyright © 2018-2019 by cfoodw.com. all rights reserved